
Les terminaux de paiement mobile permettent d’encaisser par carte chez un client, sur un marché, à bord d’un véhicule ou dans une boutique sans installer un TPE fixe. Avant de choisir, ne regardez pas uniquement le prix du lecteur ou la promesse d’une offre sans abonnement : la connexion, les cartes acceptées, le délai de versement et surtout les frais par transaction déterminent le coût réel de la solution.
Ce qu’un terminal de paiement mobile change vraiment
Un terminal de paiement mobile, aussi appelé TPE mobile, est une solution d’encaissement conçue pour fonctionner en déplacement. Il associe généralement une application installée sur un smartphone ou une tablette à un lecteur de carte bancaire compact. Le professionnel saisit le montant dans l’application, puis le client paie par insertion de la carte avec son code PIN ou par paiement sans contact.
Le terme ne doit pas être confondu avec le paiement mobile du client. Dans ce dernier cas, le client règle avec son téléphone via Apple Pay ou Google Pay. Le terminal mobile est, lui, l’équipement utilisé par le professionnel pour accepter ce paiement, ainsi que les cartes Visa, Mastercard, Maestro ou, selon le prestataire, American Express. Cette distinction permet de comparer correctement les solutions : le téléphone du client sert de moyen de paiement, tandis que le smartphone du professionnel peut piloter l’encaissement.
Lecteur connecté ou smartphone transformé en TPE
Deux approches coexistent. La première repose sur un lecteur de carte relié au smartphone par Bluetooth : l’application pilote l’encaissement et le lecteur gère la carte, le code confidentiel et le sans-contact. La seconde, appelée SoftPOS, transforme un smartphone Android compatible NFC en terminal. Le client approche alors sa carte ou son portefeuille mobile directement du téléphone du commerçant.
Le lecteur physique reste utile si vous devez accepter l’insertion d’une carte ou si votre clientèle utilise encore fréquemment le code PIN. Le SoftPOS réduit l’équipement à transporter, mais impose de vérifier précisément la compatibilité de l’appareil, la version d’Android et l’activation du NFC. Dans les deux cas, le smartphone reste lié à l’application d’encaissement et à la connexion disponible.
Du montant saisi au reçu : le parcours d’un encaissement
La prise en main est rapide, à condition d’effectuer une configuration sérieuse avant le premier paiement : création du compte professionnel, contrôle d’identité demandé par le prestataire, installation de l’application, association Bluetooth du lecteur le cas échéant et test de la connexion Internet. Cette préparation permet aussi de vérifier les moyens de paiement acceptés et le fonctionnement des reçus.
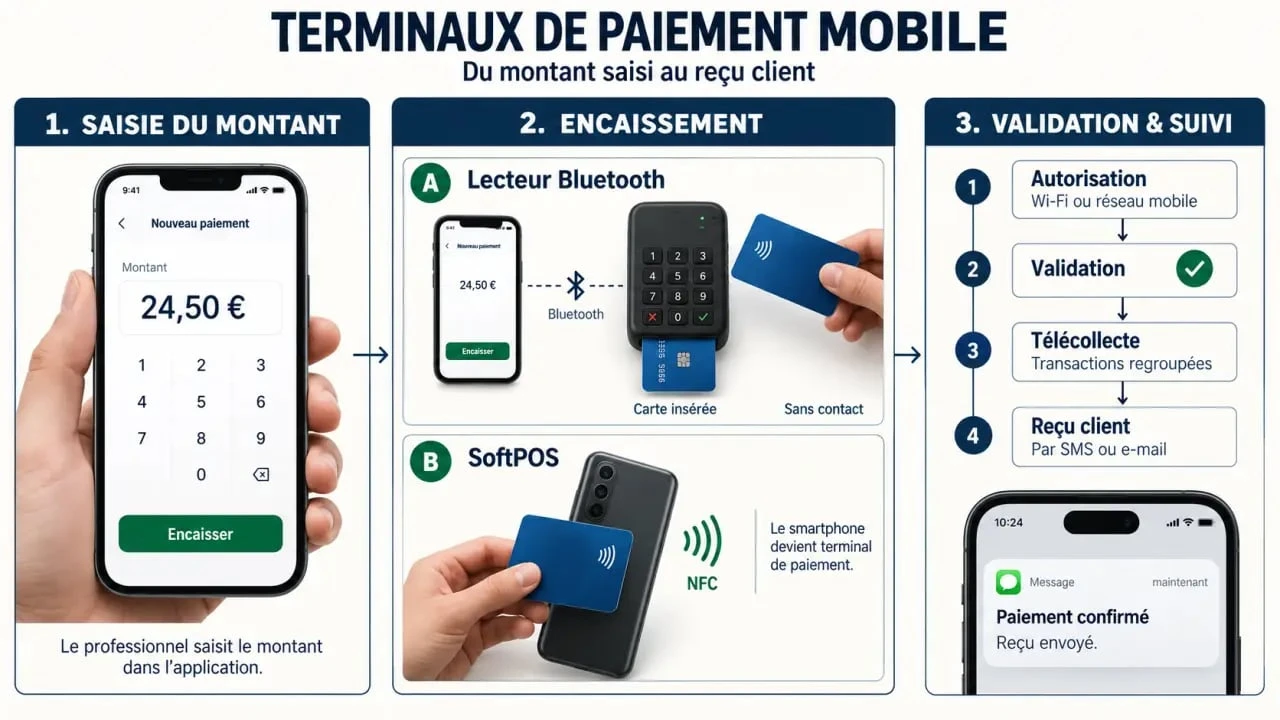
- Le professionnel ouvre l’application et saisit le montant ou sélectionne un article dans son catalogue.
- Le client insère sa carte, approche sa carte bancaire ou son téléphone compatible NFC.
- La transaction est autorisée via le Wi-Fi ou le réseau mobile, puis validée à l’écran.
- Un reçu est proposé par e-mail ou SMS ; certaines solutions acceptent aussi une imprimante Bluetooth compatible.
Une connexion est nécessaire pour autoriser et transmettre les paiements dans les solutions mobiles courantes. Un lecteur Bluetooth ne crée pas d’accès Internet : il relie seulement le lecteur au smartphone. Sur un chantier, dans un cabinet ou lors d’un événement, la couverture 4G/5G du téléphone devient donc aussi importante que le terminal lui-même. Une zone sans Wi-Fi peut convenir si le réseau mobile est disponible, mais il faut tester la qualité du signal aux lieux où vous encaissez réellement.
Prévoyez une batterie externe et contrôlez l’autonomie du téléphone comme celle du lecteur. Un paiement interrompu par une batterie vide ou une connexion instable peut ralentir l’encaissement et compliquer la vérification de la transaction. Le reçu envoyé par SMS ou e-mail permet ensuite au client de conserver une trace sans imposer l’utilisation d’une imprimante.
Penser au smartphone comme à une caisse jumelle
Le téléphone ne sert pas seulement de télécommande pour le lecteur : il devient une caisse jumelle, avec son historique de ventes, ses remboursements, ses reçus et parfois son catalogue produits. Cette proximité est pratique, mais elle impose une discipline d’exploitation : attribuez des accès distincts si plusieurs personnes encaissent, protégez l’appareil par verrouillage, vérifiez les notifications de paiement et rapprochez chaque jour les ventes de votre compte bancaire.
Cette routine évite de confondre une transaction simplement saisie avec un paiement effectivement validé et crédité. Elle facilite aussi le suivi des annulations, des remboursements et des écarts entre les ventes enregistrées dans l’application et les sommes versées sur le compte.
Avec ou sans abonnement : comparer le coût total, pas le seul terminal
Un TPE mobile peut être acheté, loué ou fourni dans le cadre d’une formule. Certaines offres annoncent un terminal à 0 € HT, tandis que des offres Up2pay mentionnent 10 € pour une solution 100 % mobile et 39 € pour une offre couplée à un lecteur. Ces montants ne suffisent pas à départager les solutions : ils décrivent le point d’entrée, pas le coût de possession dans la durée.
| Poste de coût | Ce qu’il faut contrôler | Impact pour votre activité |
|---|---|---|
| Matériel | Achat, location, remplacement, garantie | Important si le terminal est exposé aux chocs ou utilisé chaque jour |
| Abonnement | Montant mensuel, durée et engagement | À amortir même pendant les mois de faible activité |
| Commission | Pourcentage, cartes concernées, frais additionnels | Augmente mécaniquement avec le chiffre d’affaires encaissé |
| Versement | Délai de crédit et compte de destination | Joue sur votre trésorerie quotidienne |
| Services | Assistance, caisse, reporting, catalogue, multi-utilisateur | Peut éviter des outils facturés séparément |
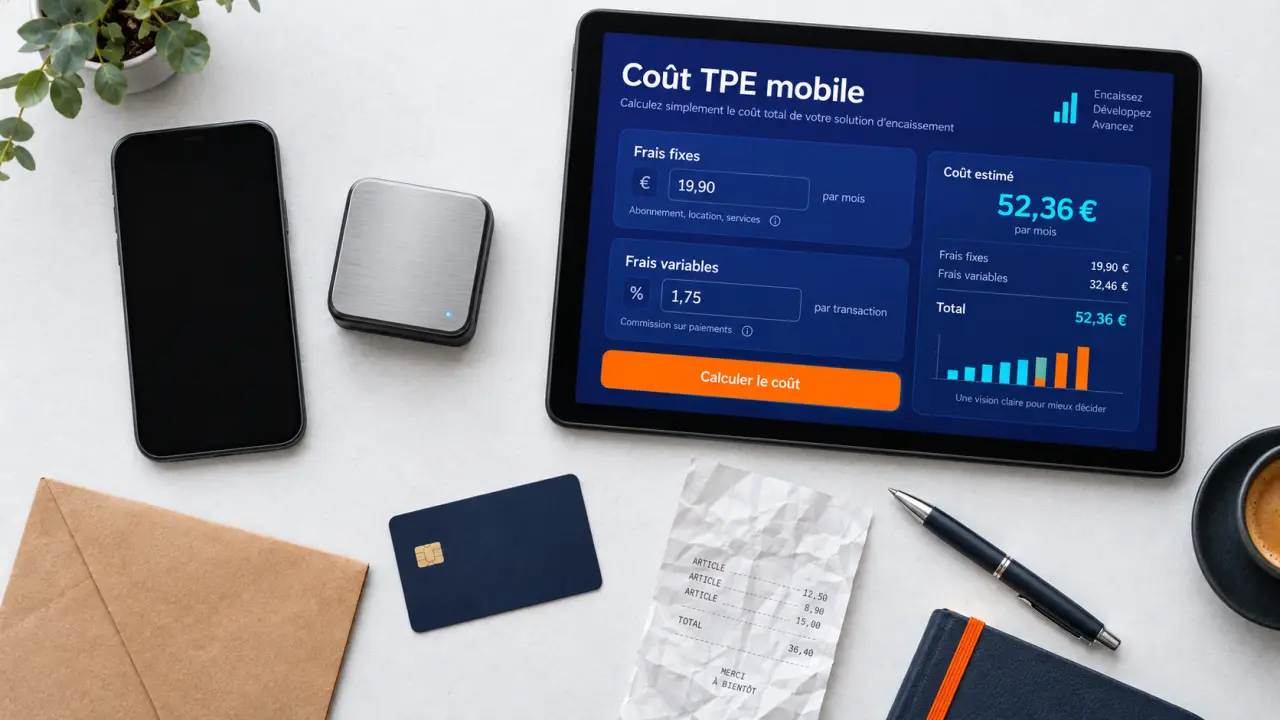
Une commission de 1,75 % par transaction est mentionnée dans plusieurs offres. Elle représente 17,50 € pour 1 000 € encaissés, 87,50 € pour 5 000 € et 175 € pour 10 000 €. Une formule sans abonnement peut donc être pertinente pour une activité saisonnière ou un faible volume, mais devenir moins compétitive pour un commerce qui encaisse beaucoup. Comparez toujours le prix du matériel, les frais fixes et le pourcentage appliqué à votre volume mensuel.
Examinez aussi les conditions moins visibles : engagement de 12 mois ou plus dans certaines formules classiques, maintenance, modalités de remboursement, procédure de rétrofacturation en cas de contestation et assistance. Le délai de versement n’est pas uniforme : le Crédit Agricole indique, pour l’offre présentée, un crédit des paiements dès le lendemain. Le compte de destination et les éventuelles conditions bancaires doivent donc entrer dans la comparaison.
Le coût réel dépend enfin du rythme d’encaissement. Avec peu de transactions, l’absence d’abonnement peut limiter les frais fixes. Avec un volume élevé, une commission appliquée à chaque paiement pèse davantage, même si le terminal a été acheté à bas prix. Le bon calcul consiste à rapporter tous les frais à votre chiffre d’affaires mensuel habituellement encaissé par carte.
Choisir la connexion et le format adaptés à votre terrain
La meilleure solution dépend d’abord de votre manière de vendre. Un artisan qui intervient à domicile cherchera un appareil léger, une application stable et une bonne utilisation du réseau mobile. Un commerçant sédentaire ayant des files d’attente privilégiera la rapidité, l’autonomie et une connexion Wi-Fi fiable. Une association qui encaisse ponctuellement peut préférer l’absence d’abonnement, même avec une commission plus élevée.
Up2pay Mobile : encaissez les paiements par carte | Découvrez l’offre officielle de terminal de paiement mobile du Crédit Agricole, ses conditions générales et sa tarification.
- Lecteur Bluetooth + smartphone : format polyvalent pour artisans, taxis, indépendants et commerces éphémères.
- SoftPOS : intéressant pour un professionnel seul équipé d’un smartphone Android NFC récent et pour des paiements majoritairement sans contact.
- Terminal autonome avec réseau cellulaire : à envisager si le smartphone personnel ne doit pas devenir l’outil central d’encaissement.
- TPE classique : souvent préférable pour un point de vente fixe, plusieurs caisses ou de très forts volumes.
Vérifiez la compatibilité avant toute souscription. Elle dépend d’iOS ou Android, de la version du système, du Bluetooth ou du NFC, ainsi que de l’état de sécurité du téléphone : un appareil rooté ou jailbreaké peut être refusé. Certaines offres avec lecteur indiquent une compatibilité à partir d’iOS 8.1 et Android 4.2, tandis qu’une offre d’encaissement 100 % mobile Up2pay requiert Android 9 ou une version ultérieure. Ces seuils évoluent : consultez la liste officielle du prestataire au moment de l’achat.
La connexion doit aussi correspondre au lieu d’utilisation. Le Bluetooth concerne la liaison entre le lecteur et le smartphone, tandis que le Wi-Fi ou le réseau mobile permet la transmission de la transaction. Un professionnel itinérant doit donc tester son réseau sur les marchés, chez ses clients ou dans les véhicules où il travaille, plutôt que de se fier uniquement à la présence d’une application compatible.
Sécurité, caisse et suivi : les contrôles qui rassurent
La mobilité ne doit pas réduire le niveau d’exigence. Les standards EMV, utilisés pour les cartes à puce depuis 1995, et PCI-DSS, relatif à la protection des données de paiement, font partie des repères à rechercher. Le paiement sans contact s’appuie sur le NFC ; il peut demander une authentification selon le montant, les règles de la carte ou les contrôles de sécurité appliqués.
Pour les activités qui utilisent l’application comme caisse, la certification NF525 peut constituer un critère important. Elle ne concerne pas simplement le lecteur de carte : elle vise la fonction de caisse et ses exigences de traçabilité. Vérifiez également l’export des ventes, le rapprochement bancaire, la gestion des annulations et remboursements, ainsi que la possibilité de retrouver facilement un ticket dématérialisé.
Enfin, choisissez une offre qui correspond à votre organisation, pas uniquement à votre premier besoin. Un suivi des performances, un catalogue produit et un portail de transactions peuvent simplifier la gestion quotidienne. Si plusieurs collaborateurs encaissent, contrôlez les droits d’accès, l’attribution des ventes et le support disponible. Une assistance annoncée du lundi au samedi, de 8 h à 20 h, peut faire une réelle différence lorsqu’un paiement est bloqué en pleine activité.
- Publicité SMS : 160 caractères, un seul lien et le faux pas qui déclenche les désabonnements - 26 septembre 2026
- TPE mobile : une commission à 1,75 % peut alourdir le coût réel de vos encaissements - 25 septembre 2026
- Soldes smartphone : payer moins sans sacrifier le stockage, la 5G ni la garantie - 24 septembre 2026
Articles qui pourraient vous intéresser :
 C’est quoi un téléphone reconditionné et pourquoi l’envisager
 Téléphone fixe compatible fibre SFR : comment faire le bon choix en 2024 ?
 Tablette de prise de notes : 4 critères techniques pour choisir l’outil idéal
 512 Go, 5G ou reconditionné : quels critères comptent vraiment pour un smartphone professionnel ?

